

Ett konsultföretag har, på uppdrag av de förtroendevalda revisorerna i Gnosjö kommun, genomfört en granskning av kommunens hantering av Flatenbadet och Flatens camping.
Nyheter
Kommunens hanteringen av Flatenbadet bedöms som ej tillfredsställande
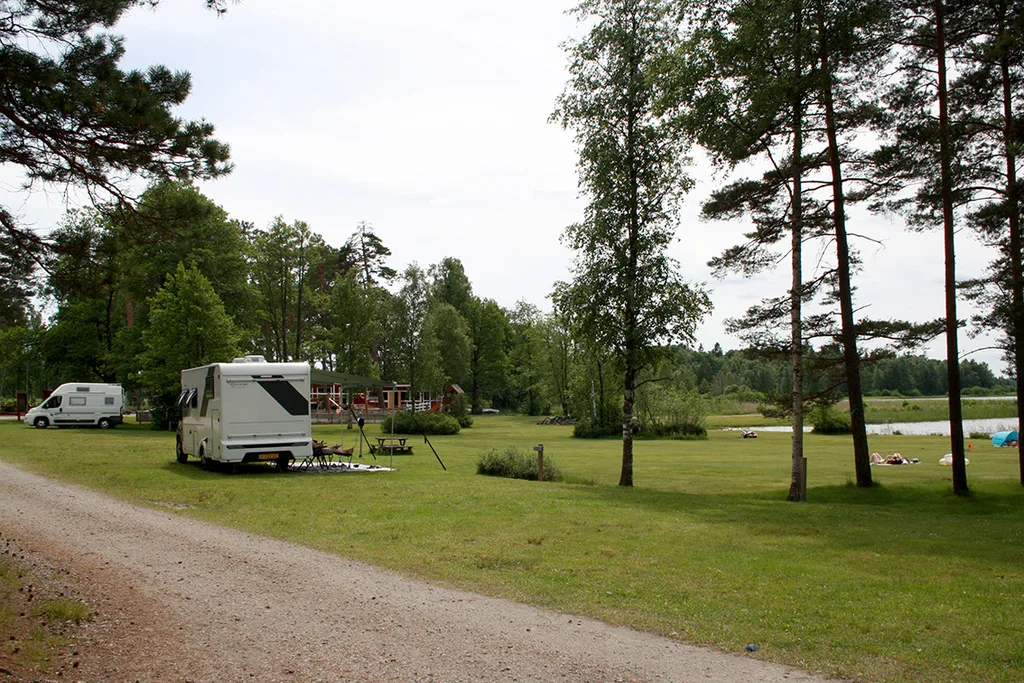
Vid Flatenbadet har det bedrivits camping sedan 1950-talet och där har även funnits servering och minigolf. I anslutning till denna verksamhet finns även en badplats som under alla år varit ett populärt utflyktsmål för närboende. Här finns en pir byggd av ideella krafter där man lätt kan ta sig en bit ut i vattnet.
2022 stod det klart att dåvarande arrendator inte längre hade för avsikt att bedriva campingverksamheten vidare vid Flatenbadet. Med risk att stå utan en camping som funnits i många år blev det bråttom att försöka lösa situationen och här verkar man ha tagit ett snabbspår utan att kunna redovisa vissa underlag och beslut.
I granskningsrapporten kan man läsa att en tjänsteskrivelse från dåvarande teknik- och fritidschefen anger att kommunen ska köpa anläggningen. Tråddragaren, som är kommunens fastighetsbolag, har enligt protokoll daterat 21 april 2022 beslutat att köpa campingen med dess inventarier och Tråddragaren anges även som köpare på köpebrevet.
Bankunderlag visar att det kommunala fastighetsbolaget den 26 april 2022 betalade 750 000 kronor till WI Koch med noteringen ”Flaten köp, enligt köpekontrakt Flatens camping”.
Enligt uppgift från förvaltningen finns inget i kommunens bokföring gällande Flatenbadet. Underlaget talar därmed för att Tråddragaren var betalande juridisk person och att kommunen inte genomförde motsvarande betalning. Det återstår att klarlägga vilket kommunalt beslut som låg till grund för att bolaget genomförde köpet samt hur överlåtelsen hanterades rättsligt och redovisningsmässigt. Av granskningen framgår det att det var förankrat med kommunens juridiska funktion att överlåta Tråddragaren att hantera köpet men man saknar skriftliga beslut.
I samband med valet av ny arrendator kan man inte heller uppvisa någon dokumentation. Enligt en efterhandsbeskrivning kan lokal förankring, närvaro hela året och koppling till byggverksamhet ha bedömts positivt.
När det gäller inventarieförteckning, vem som äger vad, och ansvarsfördelningen råder det också oklarheter.i köpekontraktets från april 2022 finns en inventarieförteckning där VA-anläggningar elinstallationer över och under mark anges ingå. I köpekontrakt från mars 2023 med nuvarande arrendator saknas en aktuell förteckning. Man kan alltså inte uppvisa att det finns en aktuell och gemensamt accepterad förteckning över tillgångar och underhållsansvar. Förvaltningen har uppgett att en förteckning ska upprättas tillsammans med arrendatorn i september 2026.
I samband med att kommunen köpte och sålde anläggningen upptäcktes det att VA-anläggningen och mycket av elinstallationerna var kraftigt eftersatta och att det fanns en risk för människors hälsa om man inte åtgärdade detta. Dokumenterade politiska beslut saknas för investeringar och kostnadsfördelningar även här och man hänvisar till fakturor och en tjänsteskrivelse från dåvarande teknik- och fritidschefen.
Fakturor relaterade till detta arbete har granskats och där bedömer förvaltningen att vissa poster, bland annat fönster, dörrar, låssystem, kakel, klinker samt golv- och väggmattor, kan ha koppling till arrendatorns byggnader men man kan dock inte fastställa detta säkert utifrån tillgängligt underlag. Motsvarande osäkerhet uppges finnas för delar av elarbetena. Det finns även en faktura från 2023 för tolv belysningsstolpar där sju ska vara uppsatta och två förvaras av arrendatorn men ägs av kommunen. De tre saknade ska enligt leverantören levererats till Gnosjöandans kunskapscentrum. Enligt granskningen behöver dessa tillgångars existens och redovisning följas upp.
Den sammanlagda kostnaden för 2022-2024 för investeringar och skötsel uppgår till 4 441 581 kronor. Kostnaderna är koncentrerade till markentreprenad, el och byggnation. De tre leverantörsgrupperna för markentreprenad, el och byggnation. svarar tillsammans för cirka 84 procent av den redovisade totalsumman och för dessa saknas dokumentation om konkurrensutsättning. Ramavtal anger enligt redogörelsen att uppdrag över 573 000 kronor ska konkurrensutsättas mellan tre rangordnade leverantörer, vilket inte kan redovisas gällande dessa tre leverantörer. Kostnaderna för 2025 och hittills 2026 uppgår till 57 750 kronor, där ingår även driftskostnader och kostnad för skötsel av bland annat lekplats.
Granskningens bedömning av detta är att beslutsunderlaget är otillräckligt för att verifiera att samtliga investeringar och beställningar har varit behörigen beslutade och följts upp mot budget.
Kommunen uppger att VA-anläggningen och teknikboden ägs av kommunen och betjänar både den allmänna badplatsen och campingen. Därmed kan kostnaderna inte utan en nyttjande- eller fördelningsnyckel hänföras enbart till campingverksamheten. Arrendatorn uppges betala fast VA-avgift och faktisk vattenförbrukning. Detta minskar men eliminerar inte behovet av en transparent kostnadsfördelning. Vidare har i samband med granskningen uppgetts att VA-investeringen gjorts på kommunal mark och att avskrivningskostnaderna därför inte ska belasta VA-kollektivet. Arrendatorn (Jabata) uppges debiteras motsvarande tre bostadsenheter genom en fast och en rörlig VA-avgift som följer VA-taxans årliga allmänna justeringar. Kommunen uppges stå för drift av teknikhuset och kostnader kopplade till VA-anläggningen, medan arrendatorn fakturerar kommunen för teknikhusets el.
Gällande arrendeavgiften uppger kommunen att det saknas särskilda riktlinjer för arrendeavgifter. Avgiften bestäms genom avtal och ska samtidigt beakta likabehandling och marknadsmässighet. Nuvarande avgift fastställdes innan nuvarande teknik- och fritidschef tillträdde och någon dokumenterad värdering har inte redovisats. Nivån har även satts i relation till arrendatorns skötsel av den kommunala badstranden och att ett annat kommunalt sjönära arrende, ligger på motsvarande nivå. Avtalet uppges innehålla indexering. Något jämförelse- eller värderingsunderlag har inte redovisats. Faktorer som enligt förvaltningen kan motivera en lägre avgift är att arrendatorn äger byggnader, investerar i verksamheten, sköter eller utövar tillsyn över badplatsen och tillhandahåller toalett för badgäster. Faktorer som kan motivera en högre avgift är det attraktiva läget, möjligheten till kommersiella intäkter, markområdets storlek och kommunens investeringar i infrastruktur.
Den samlade bedömningen av granskningsrapporten är att kommunstyrelsens interna kontroll av hanteringen av Flatenbadet inte kan bedömas som tillfredsställande. Kommunen har kunnat ta fram betydande fakturaunderlag och lämna sakuppgifter om drift, arrende och ägande. Samtidigt finns väsentliga brister i dokumentation och spårbarhet, särskilt avseende beslutsmandat, upphandling och avrop, kostnadsavstämning och tillgångsägande.
Granskningsrapporten skulle besvaras senast 15 november 2026 men kommunkansliet har begärt och beviljats förlängd svarstid med ytterligare en månad till 15 december 2026 för att ärendet ska kunna hanteras i både allmänna utskottet och kommunstyrelsen.
Numera bedrivs campingverksamhet på platsen och man har även byggt ny reception med enklare servering samt en nybyggd toalett öppen för allmänheten.

Kommentarer
0Dela dina tankar och bidra till en konstruktiv diskussion.